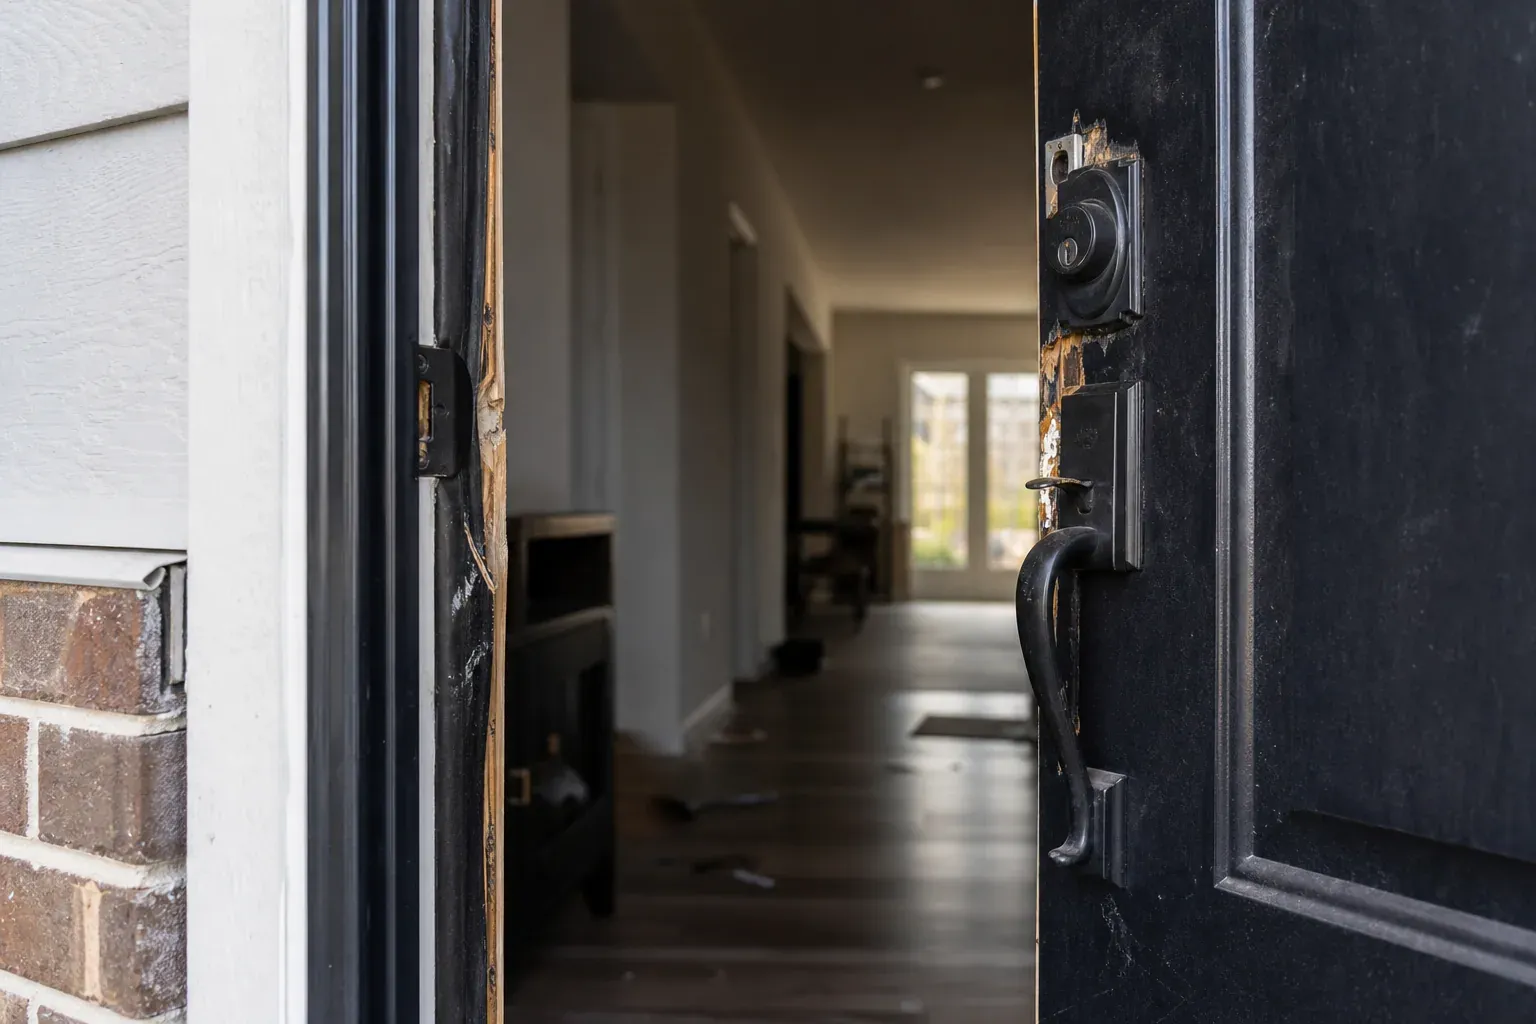
Cambriolage : que faire dans les premières heures ?
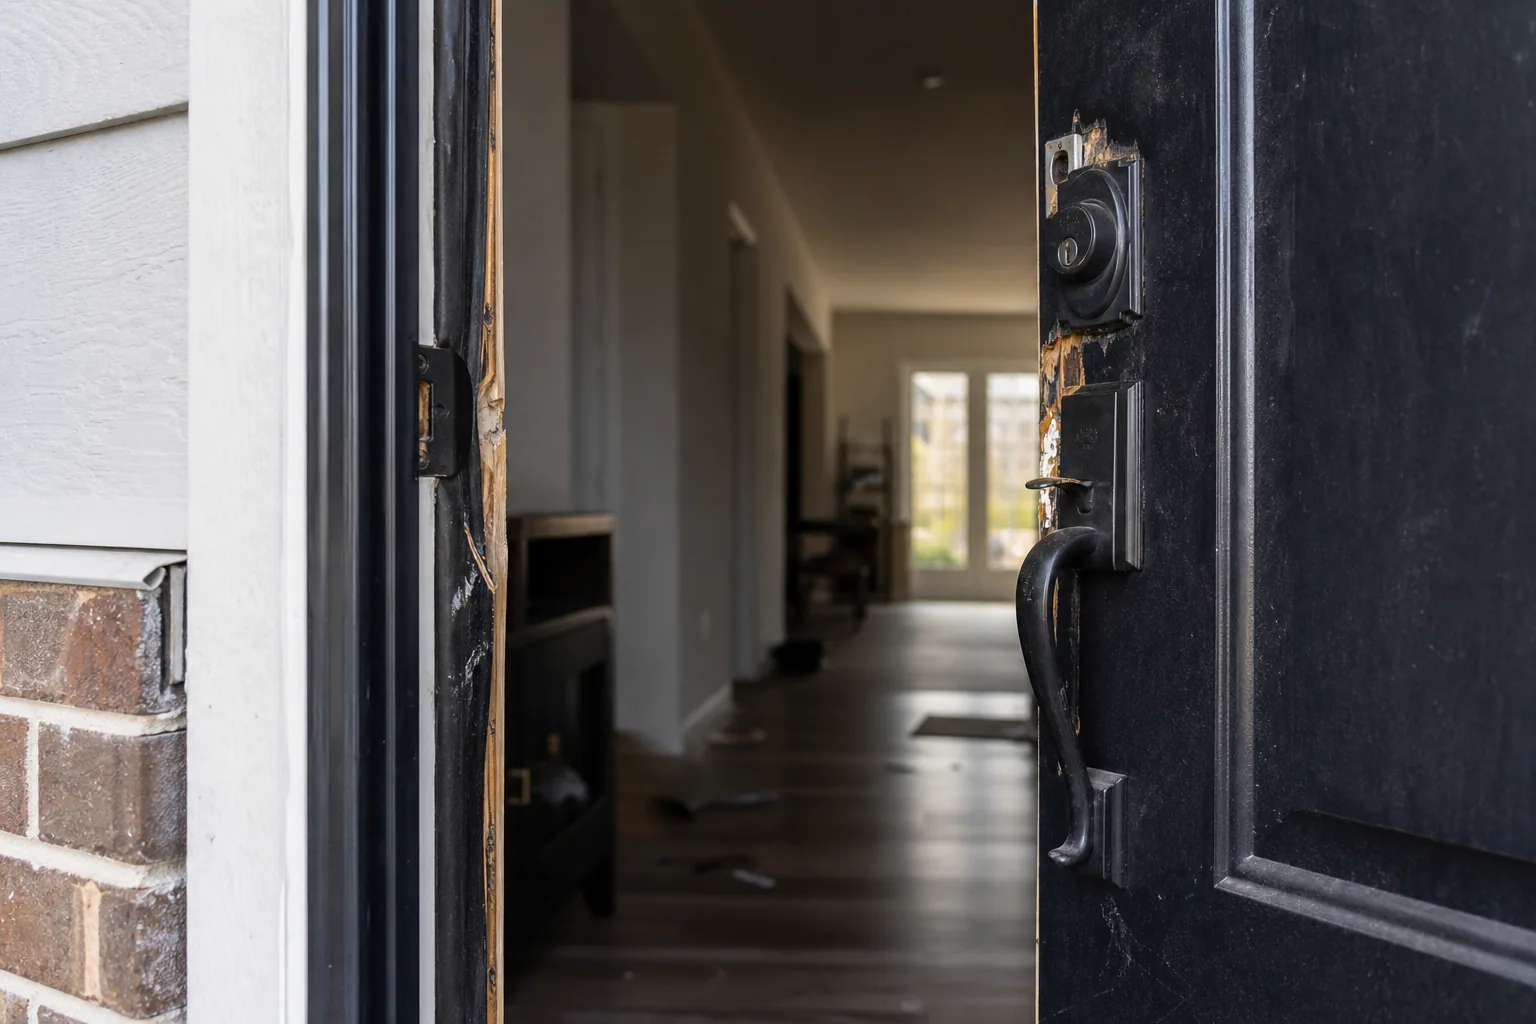
La première règle, avant toute autre démarche, est de ne rien toucher tant que la police ou la gendarmerie n'est pas passée constater les faits. Même l'envie de ranger un tiroir renversé ou de refermer une fenêtre forcée doit attendre : ces éléments constituent des preuves utiles à l'enquête et, indirectement, à votre dossier d'assurance.
Entre la découverte du cambriolage et le retour à une situation normale, plusieurs démarches s'enchaînent dans un ordre précis, avec des délais à respecter scrupuleusement. Voici la marche à suivre complète, heure par heure, pour ne rien oublier.
Les premières heures : sécuriser et alerter
Dans l'ordre, dès la découverte
- 1. Vérifiez que le logement est vide avant d'entrerSi des signes d'effraction sont visibles depuis l'extérieur, n'entrez pas seul : appelez immédiatement la police ou la gendarmerie et attendez leur arrivée à distance.
- 2. Appelez le 17 ou le commissariat localSignalez les faits sans attendre, même en pleine nuit : un déplacement rapide des forces de l'ordre augmente les chances de constater des indices exploitables.
- 3. Ne touchez à rien avant leur passagePoignées de porte, objets déplacés, traces sur une fenêtre forcée : laissez tout en l'état, y compris ce qui semble insignifiant.
- 4. Prenez des photos si vous devez malgré tout intervenirEn cas d'urgence réelle (fuite d'eau, risque électrique), photographiez systématiquement avant de toucher à quoi que ce soit.
Le dépôt de plainte
Le dépôt de plainte se fait au commissariat, à la gendarmerie, ou directement sur place si les forces de l'ordre se déplacent. Il doit intervenir rapidement, idéalement le jour même, et donne lieu à un récépissé indispensable pour la suite des démarches, notamment auprès de l'assurance.
La déclaration à l'assurance habitation
| Démarche | Délai | Conséquence en cas de retard |
|---|---|---|
| Dépôt de plainte | Le plus tôt possible, idéalement le jour même | Un dépôt trop tardif peut affaiblir la crédibilité du dossier |
| Déclaration à l'assurance habitation | 2 jours ouvrés après la découverte du sinistre | Risque de refus d'indemnisation pour déclaration tardive, sauf motif légitime |
| Envoi du récépissé de plainte à l'assureur | Généralement demandé dans la foulée de la déclaration | Peut retarder le traitement du dossier si transmis en retard |
| Constitution du dossier de preuves (factures, photos) | Idéalement dans les jours suivants, tant que les souvenirs sont précis | Un dossier incomplet ralentit ou réduit l'indemnisation finale |
Reconstituer les preuves pour l'indemnisation
Ce qui accélère ou ralentit l'indemnisation
Un dossier bien documenté
- Factures d'achat conservées, même anciennes, pour les objets de valeur.
- Photos du logement avant le sinistre, utiles pour prouver la présence des biens volés.
- Estimation réaliste de la valeur de chaque objet, sans exagération ni minimisation.
Un dossier incomplet
- Absence totale de justificatif d'achat pour les objets les plus coûteux.
- Liste approximative, établie de mémoire longtemps après les faits.
- Délai de déclaration dépassé, sans justification recevable auprès de l'assureur.
Une fois les constatations terminées, sécuriser rapidement le logement reste une priorité, notamment si une porte ou une fenêtre a été forcée. Cette vigilance rejoint d'autres réflexes de sécurité domestique : notre article sur l'extincteur obligatoire ou non selon le logement détaille un autre équipement souvent mal connu. Et si le cambriolage touche aussi votre véhicule stationné devant chez vous, notre guide sur la carte bancaire perdue ou volée détaille la marche à suivre si vos moyens de paiement ont disparu en même temps.