Pare-brise fissuré : peut-on rouler et l'assurance prend-elle en charge ?
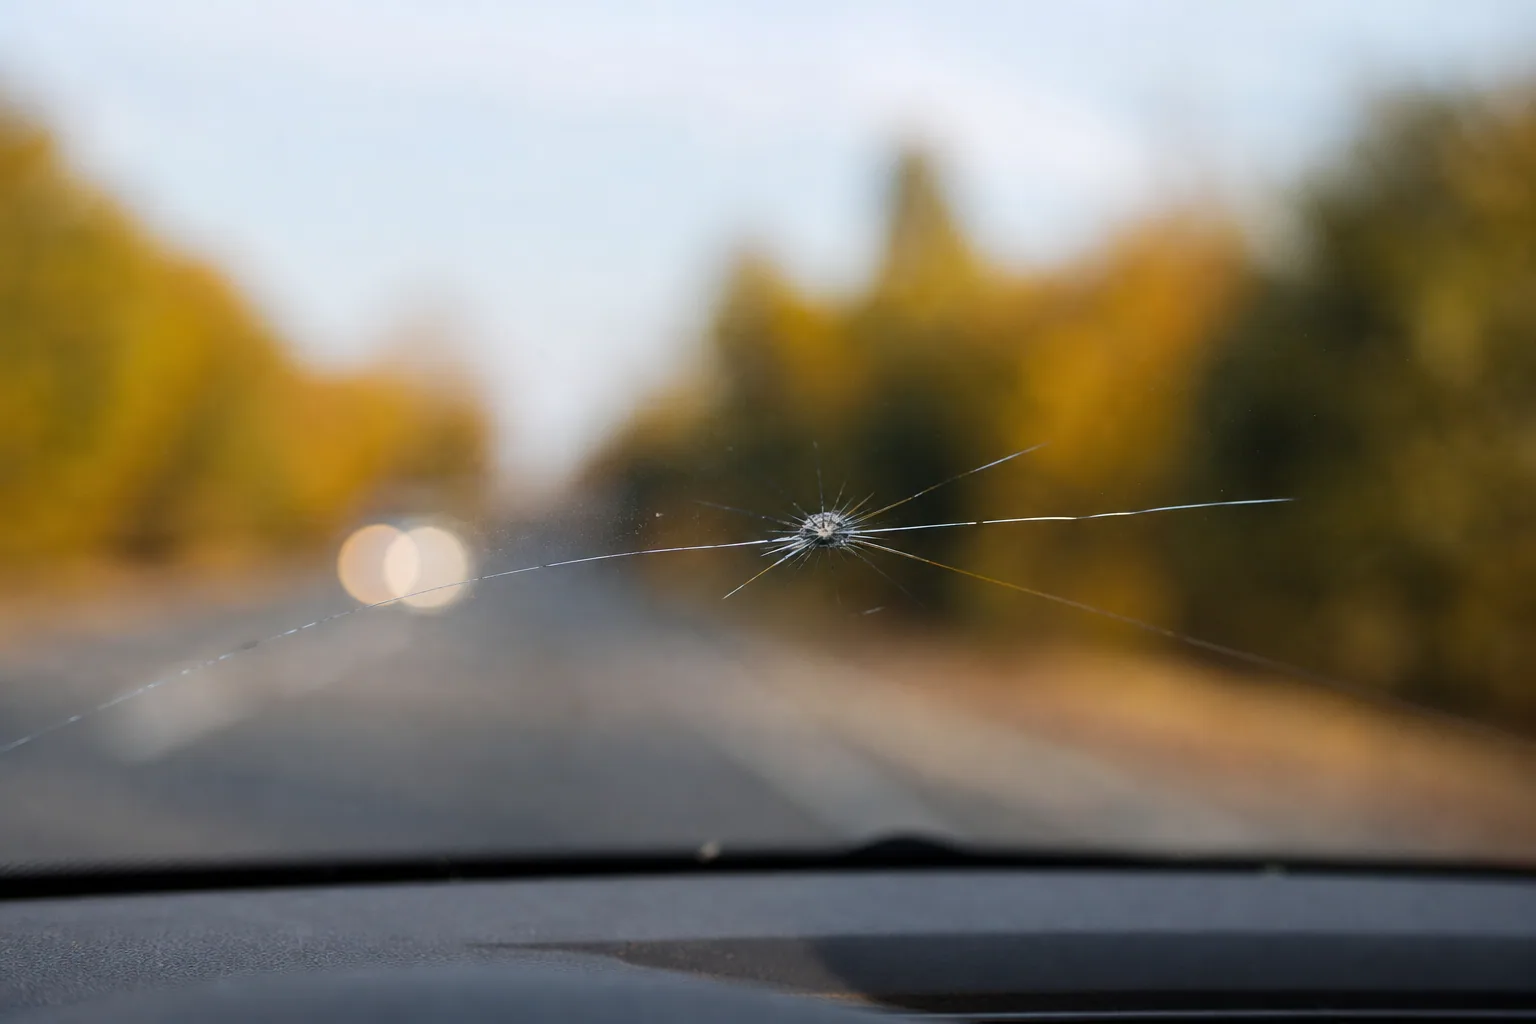
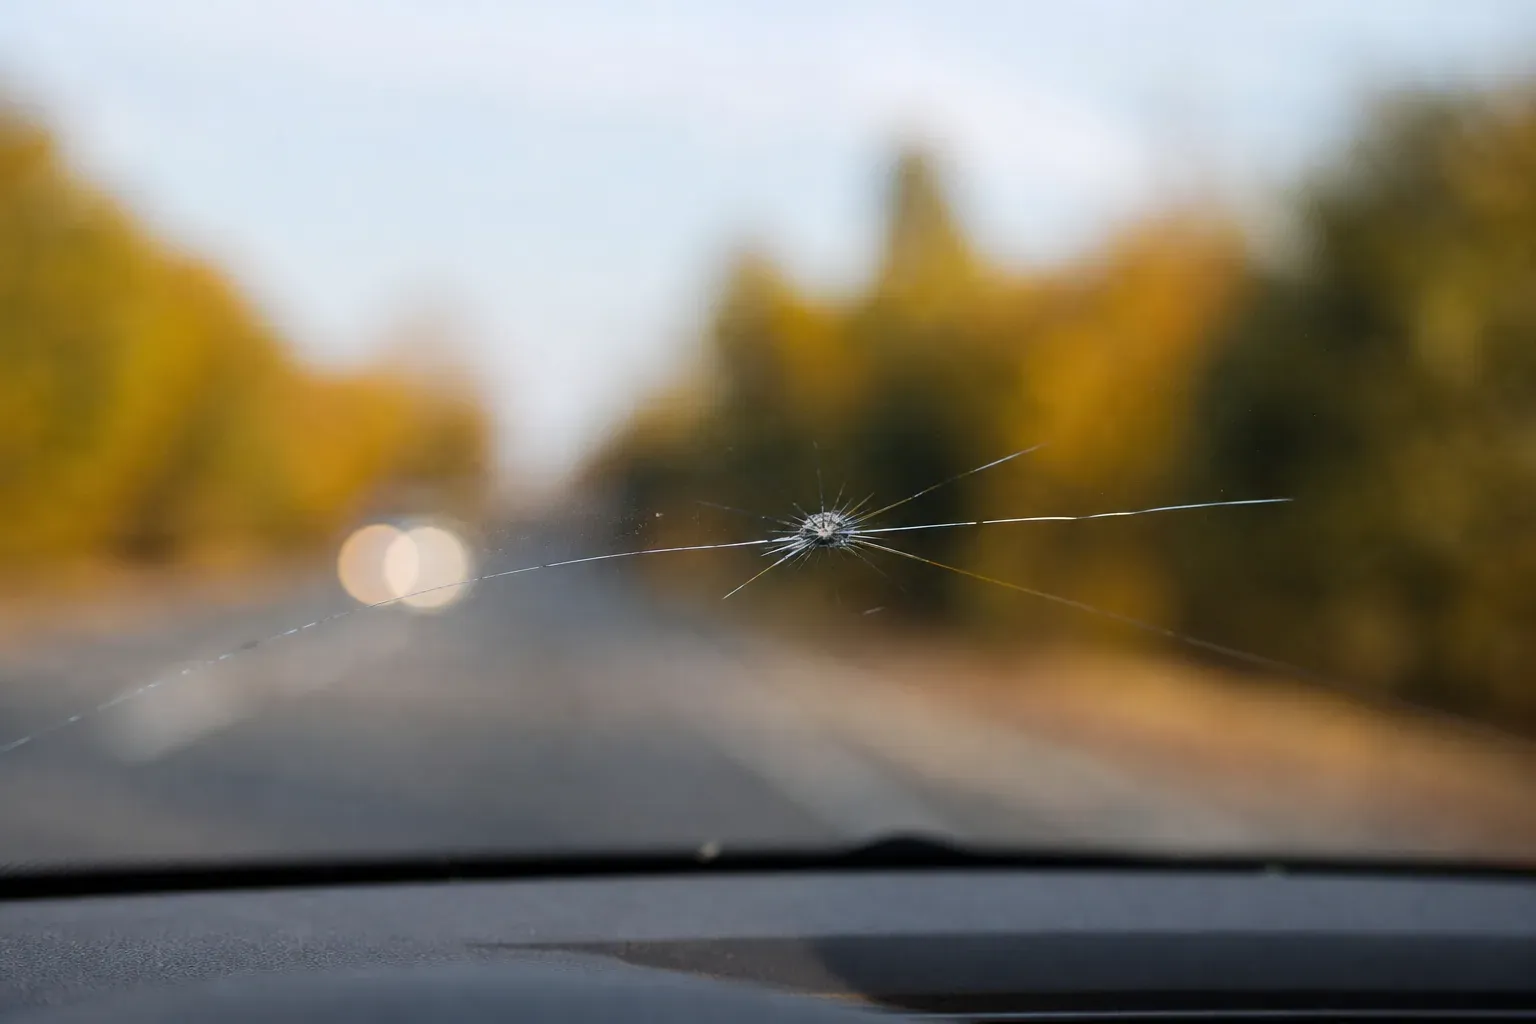
Un gravillon projeté par un camion, un choc thermique en hiver, et voilà un impact en étoile qui, quelques jours plus tard, s'est transformé en fissure. Faut-il s'arrêter de rouler ? Pas forcément tout de suite, mais il faut agir vite. Un impact de petite taille situé hors du champ de vision se répare en quelques dizaines de minutes ; une fissure, ou un impact gênant la visibilité, impose un remplacement. Dans les deux cas, la garantie bris de glace de votre assurance prend généralement en charge l'intervention, si votre contrat l'inclut.
Voici comment savoir si votre pare-brise est encore réparable, ce que vous risquez en roulant avec, ce que couvre réellement votre assurance et les pièges à éviter.
Réparer ou remplacer : les critères
Ce qui détermine l'intervention
Réparation par injection de résine
- Impact plus petit qu'une pièce de 2 €, soit environ 2 à 2,5 cm
- Situé hors de la zone de balayage centrale devant le conducteur
- À plus de quelques centimètres du bord du pare-brise
- Moins de trois impacts au total
- Intervention de 30 à 60 minutes, souvent sans franchise
Remplacement du pare-brise
- Fissure, même fine, qui s'étend
- Impact dans le champ de vision du conducteur
- Impact trop large ou trop proche du bord, qui fragilise la structure
- Plusieurs impacts ou pare-brise rayé
- Intervention de 1 à 3 heures, avec un délai avant de reprendre la route
Peut-on rouler avec un pare-brise fissuré ?
Le Code de la route impose que le pare-brise permette une visibilité suffisante au conducteur. Un impact ou une fissure qui gêne la vue, ou un pare-brise trop dégradé, expose à une contravention lors d'un contrôle routier. Au-delà de l'amende, le pare-brise participe à la rigidité de l'habitacle et sert d'appui au déploiement de l'airbag passager : une fissure importante peut réduire votre protection en cas d'accident.
Au contrôle technique, un pare-brise endommagé dans le champ de vision du conducteur, ou une fissure importante, est relevé comme défaillance et peut entraîner une contre-visite. Mieux vaut le faire remplacer avant le passage.
Ce que couvre l'assurance
La prise en charge dépend de la présence de la garantie bris de glace dans votre contrat. Elle n'existe pas dans une formule au tiers simple, mais elle est souvent incluse dans les formules intermédiaires et tous risques. Pour vérifier ce que comprend votre contrat, ou comparer avant de changer, notre guide comment bien assurer sa voiture détaille les garanties à regarder.
| Formule | Réparation d'un impact | Remplacement du pare-brise |
|---|---|---|
| Tiers simple | À votre charge | À votre charge |
| Tiers avec option bris de glace | Pris en charge, souvent sans franchise | Pris en charge, franchise éventuelle |
| Tous risques | Pris en charge, souvent sans franchise | Pris en charge, franchise éventuelle |
- La franchise : beaucoup d'assureurs la suppriment pour une simple réparation, afin d'éviter un remplacement plus coûteux. Pour un remplacement, elle va le plus souvent de 0 à 150 € selon le contrat.
- Pas de malus : un sinistre bris de glace n'affecte pas votre coefficient bonus-malus, contrairement à un accident responsable.
- Libre choix du réparateur : votre assureur peut vous recommander un réseau partenaire, mais il ne peut pas vous l'imposer.
- Ce qui est souvent couvert : pare-brise, vitres latérales, lunette arrière, parfois toit vitré et optiques de phares selon les contrats.
Combien ça coûte sans assurance
| Intervention | Coût indicatif |
|---|---|
| Réparation d'un impact par injection de résine | 50 à 100 € |
| Remplacement d'un pare-brise sur une citadine sans équipement particulier | 300 à 600 € |
| Remplacement sur une voiture récente avec capteur de pluie, affichage tête haute ou pare-brise chauffant | 600 à 1 500 € et plus |
| Recalibrage de la caméra d'aide à la conduite après remplacement | 150 à 350 €, souvent inclus si l'assurance prend en charge |
Les pièges à éviter
- Les cadeaux contre un remplacement : certains centres offrent des bons d'achat ou des équipements pour inciter à remplacer un pare-brise réparable. Le coût est supporté par l'assurance, donc par l'ensemble des assurés, et ces pratiques sont surveillées.
- La cession de créance signée trop vite : elle autorise le réparateur à se faire payer directement par l'assureur. C'est pratique, mais lisez le devis avant de signer, et vérifiez qu'il ne dépasse pas ce que votre contrat couvre.
- Le démarchage sur les parkings : un vendeur qui signale spontanément un impact et propose un remplacement immédiat « sans frais » mérite la plus grande prudence.
- Reprendre la route trop tôt après un remplacement : la colle doit sécher, en général une à plusieurs heures selon le produit. Respectez le délai indiqué par le réparateur.
Un pare-brise en bon état ne suffit pas à bien voir : des balais usés laissent des traces et finissent par rayer le verre. Pour savoir quand les remplacer, consultez notre article à quelle fréquence changer les balais d'essuie-glace.